 Vergrößern
KYC-Plattform
Cockpit
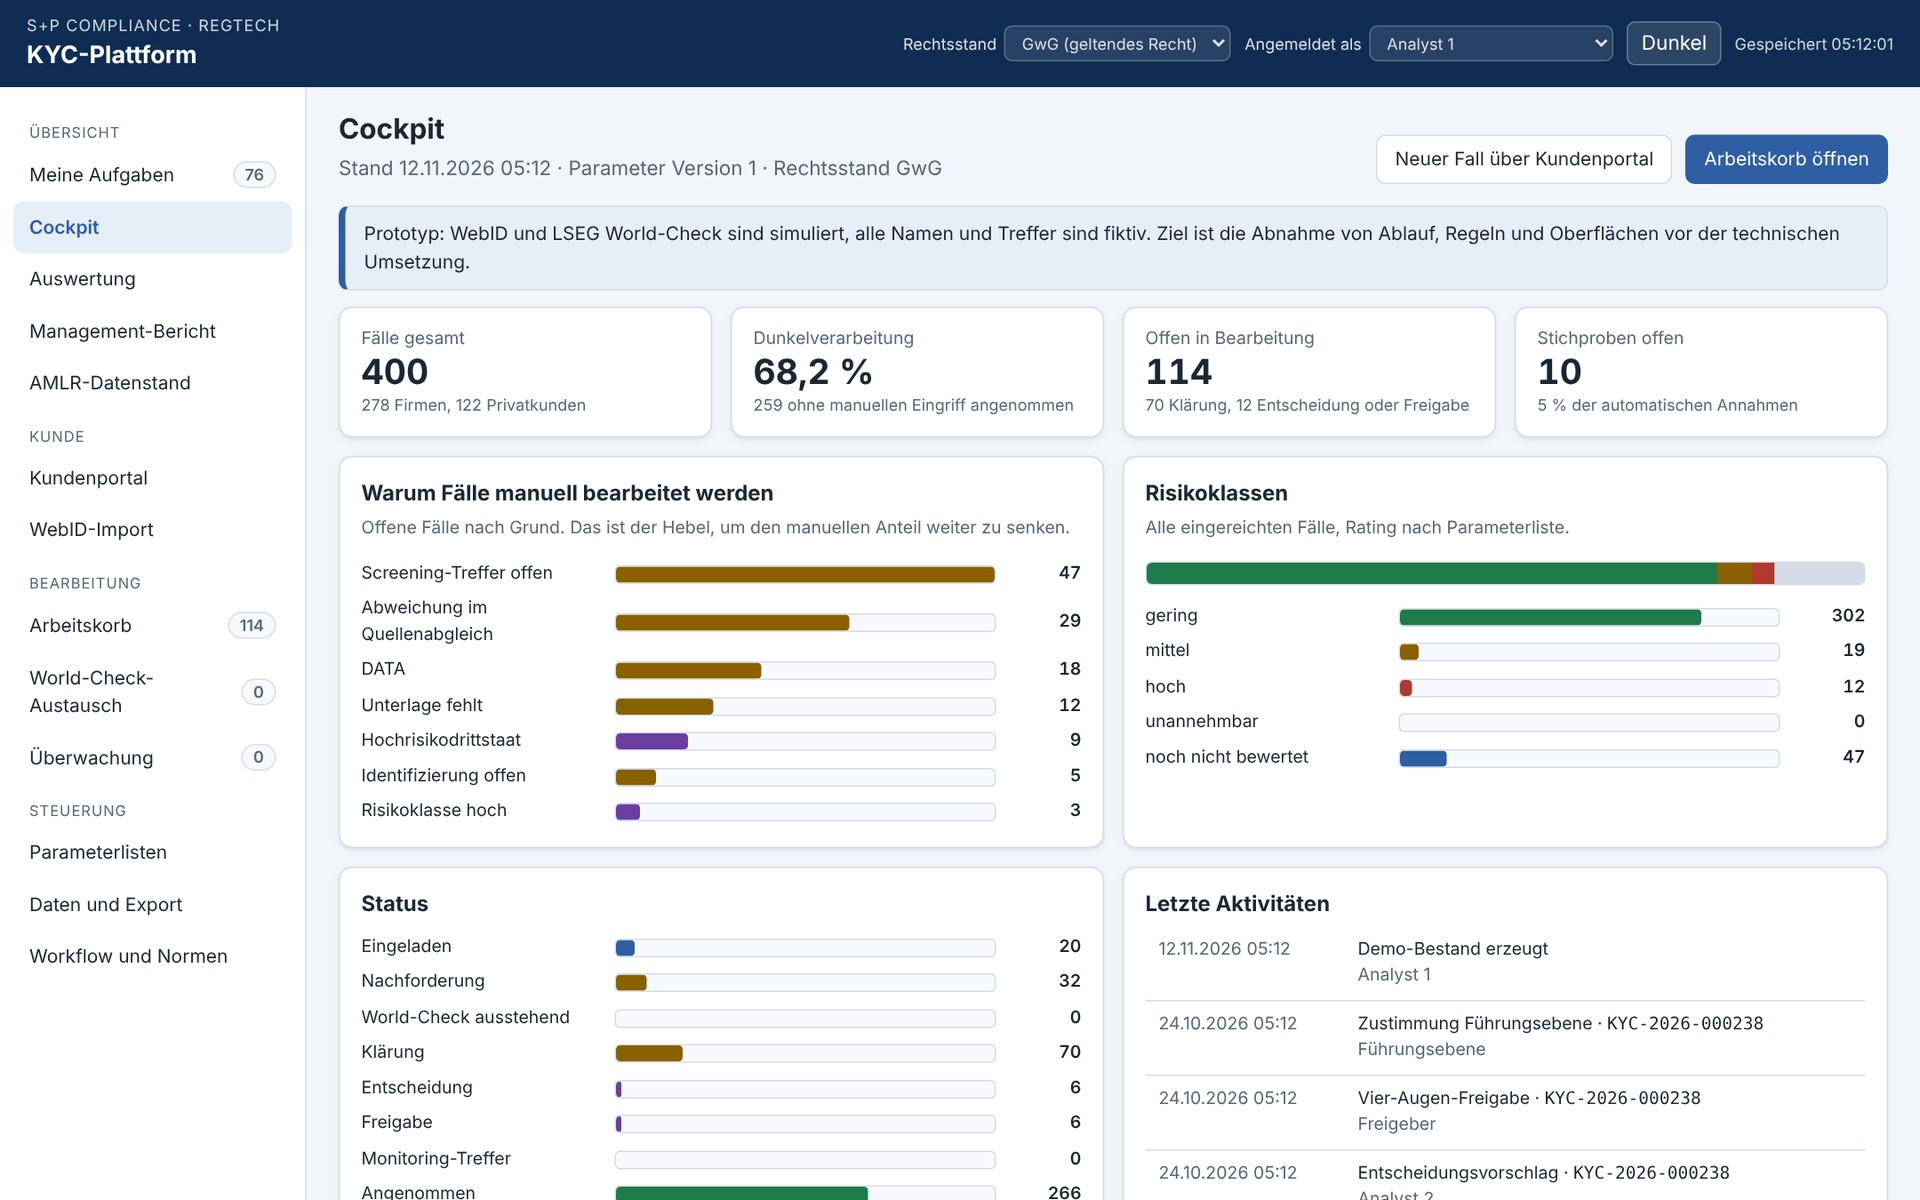
Fallzahlen, Dunkelverarbeitung, Gründe für manuelle Bearbeitung und Risikoklassen.
Prototyp · fiktive Beispieldaten
Ansicht vergrößernS+P Compliance Cockpit · KYC-Desk
Vom Kundenportal bis zur laufenden Überwachung: Identifizierung, Quellenabgleich, Screening und Rating in einer Fallakte. Die Entscheidung bleibt beim Institut.
Das Regelwerk schließt unauffällige Fälle automatisch ab und legt alle anderen Fälle einem Menschen vor. Rechtsstand wählbar: GwG oder AMLR ab 10.07.2027.
 Vergrößern
KYC-Plattform
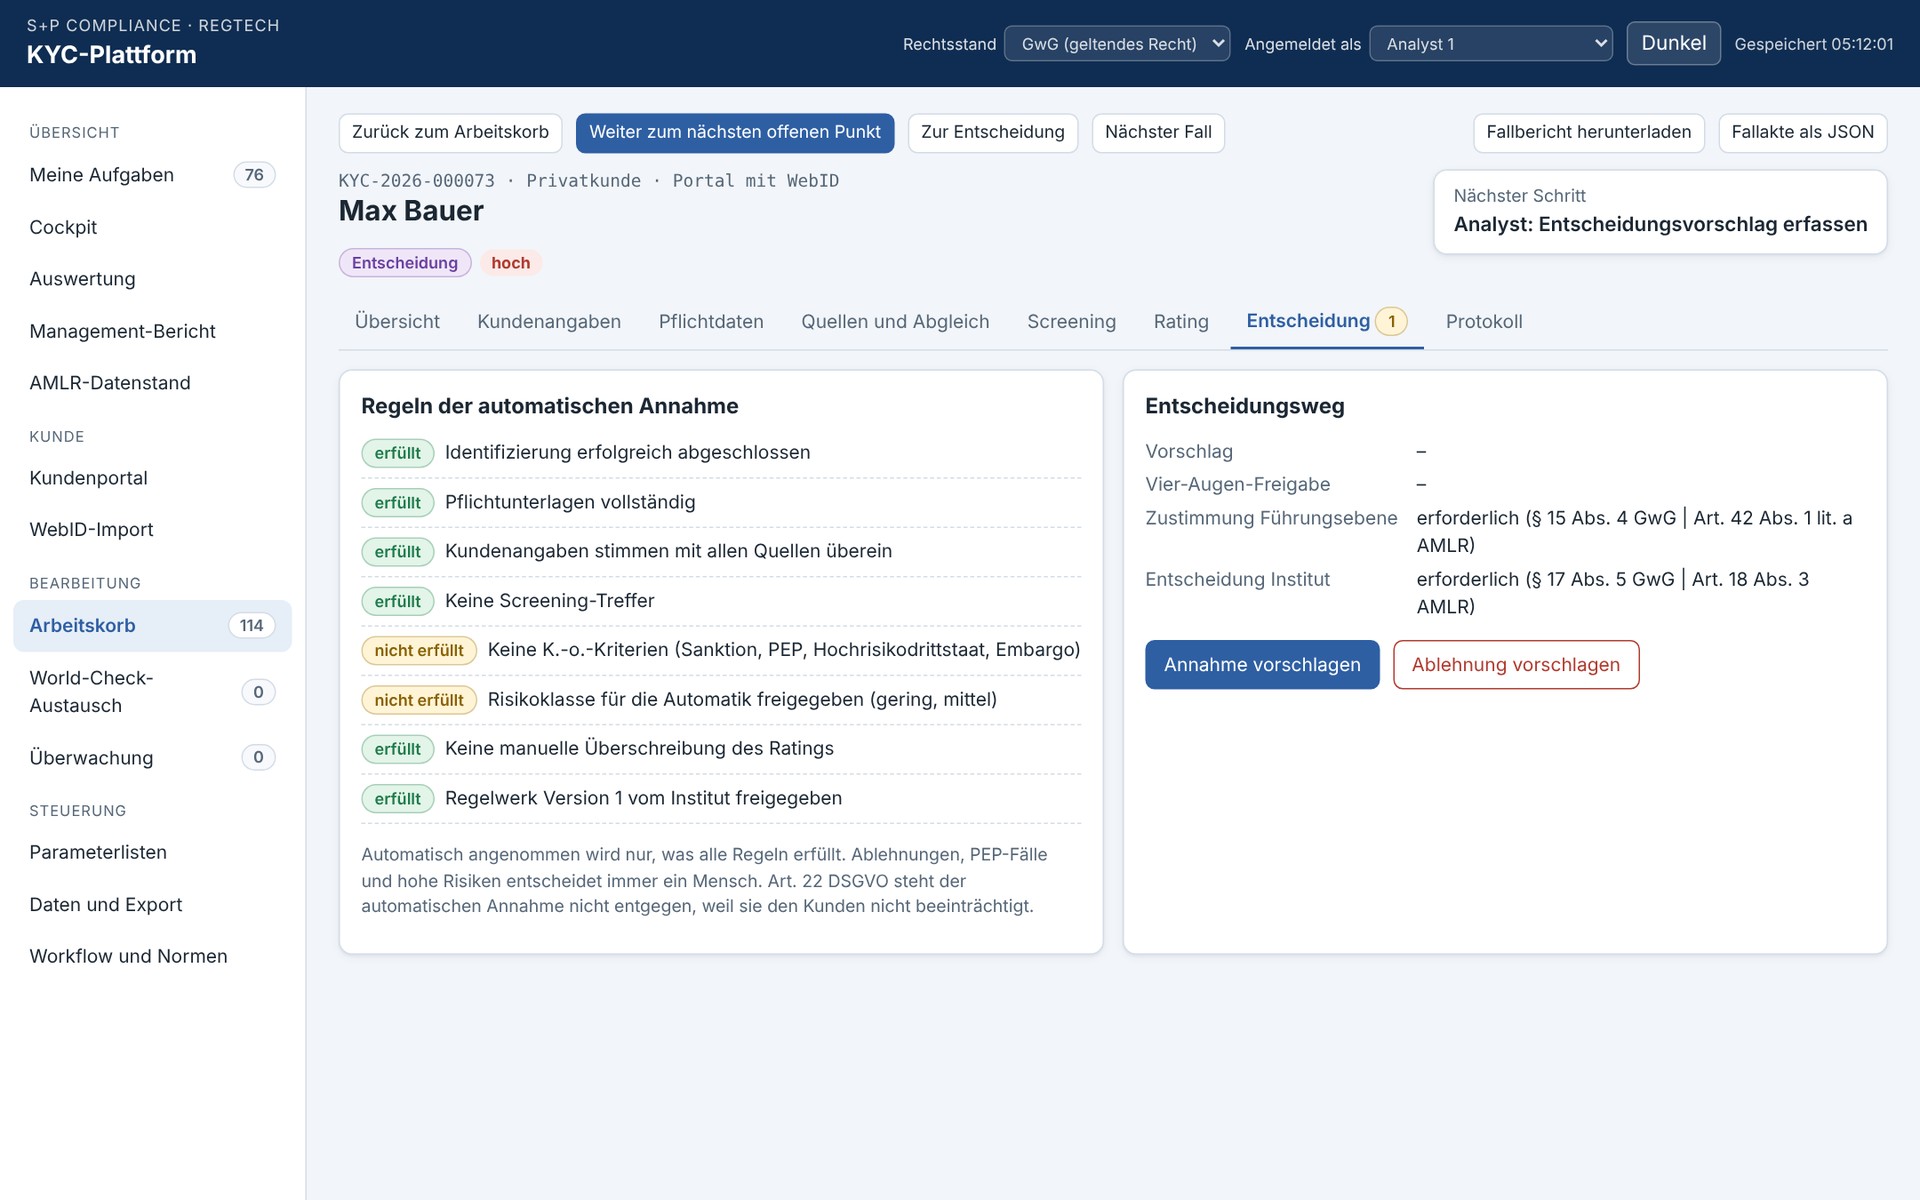
Regeln der automatischen Annahme und Entscheidungsweg eines Falls.
Prototyp · fiktive Beispieldaten
Ansicht vergrößernFachlicher Bezugsrahmen der Anwendungsfelder
Prüfungshinweis: Die genannten Rechtsgrundlagen beschreiben den fachlichen Bezugsrahmen. Ob und in welchem Umfang sie für Ihr Institut gelten, prüfen Sie im Einzelfall. Die AMLR gilt ab 10.07.2027; der Datenumfang nach AMLR beruht auf einem Entwurf der AMLA. Rechtsstand: November 2026.
Prototyp mit fiktiven Beispieldaten. Ein Klick öffnet die Vollansicht.
VergrößernKYC-Plattform
Fallzahlen, Dunkelverarbeitung, Gründe für manuelle Bearbeitung und Risikoklassen.
Prototyp · fiktive Beispieldaten
Ansicht vergrößern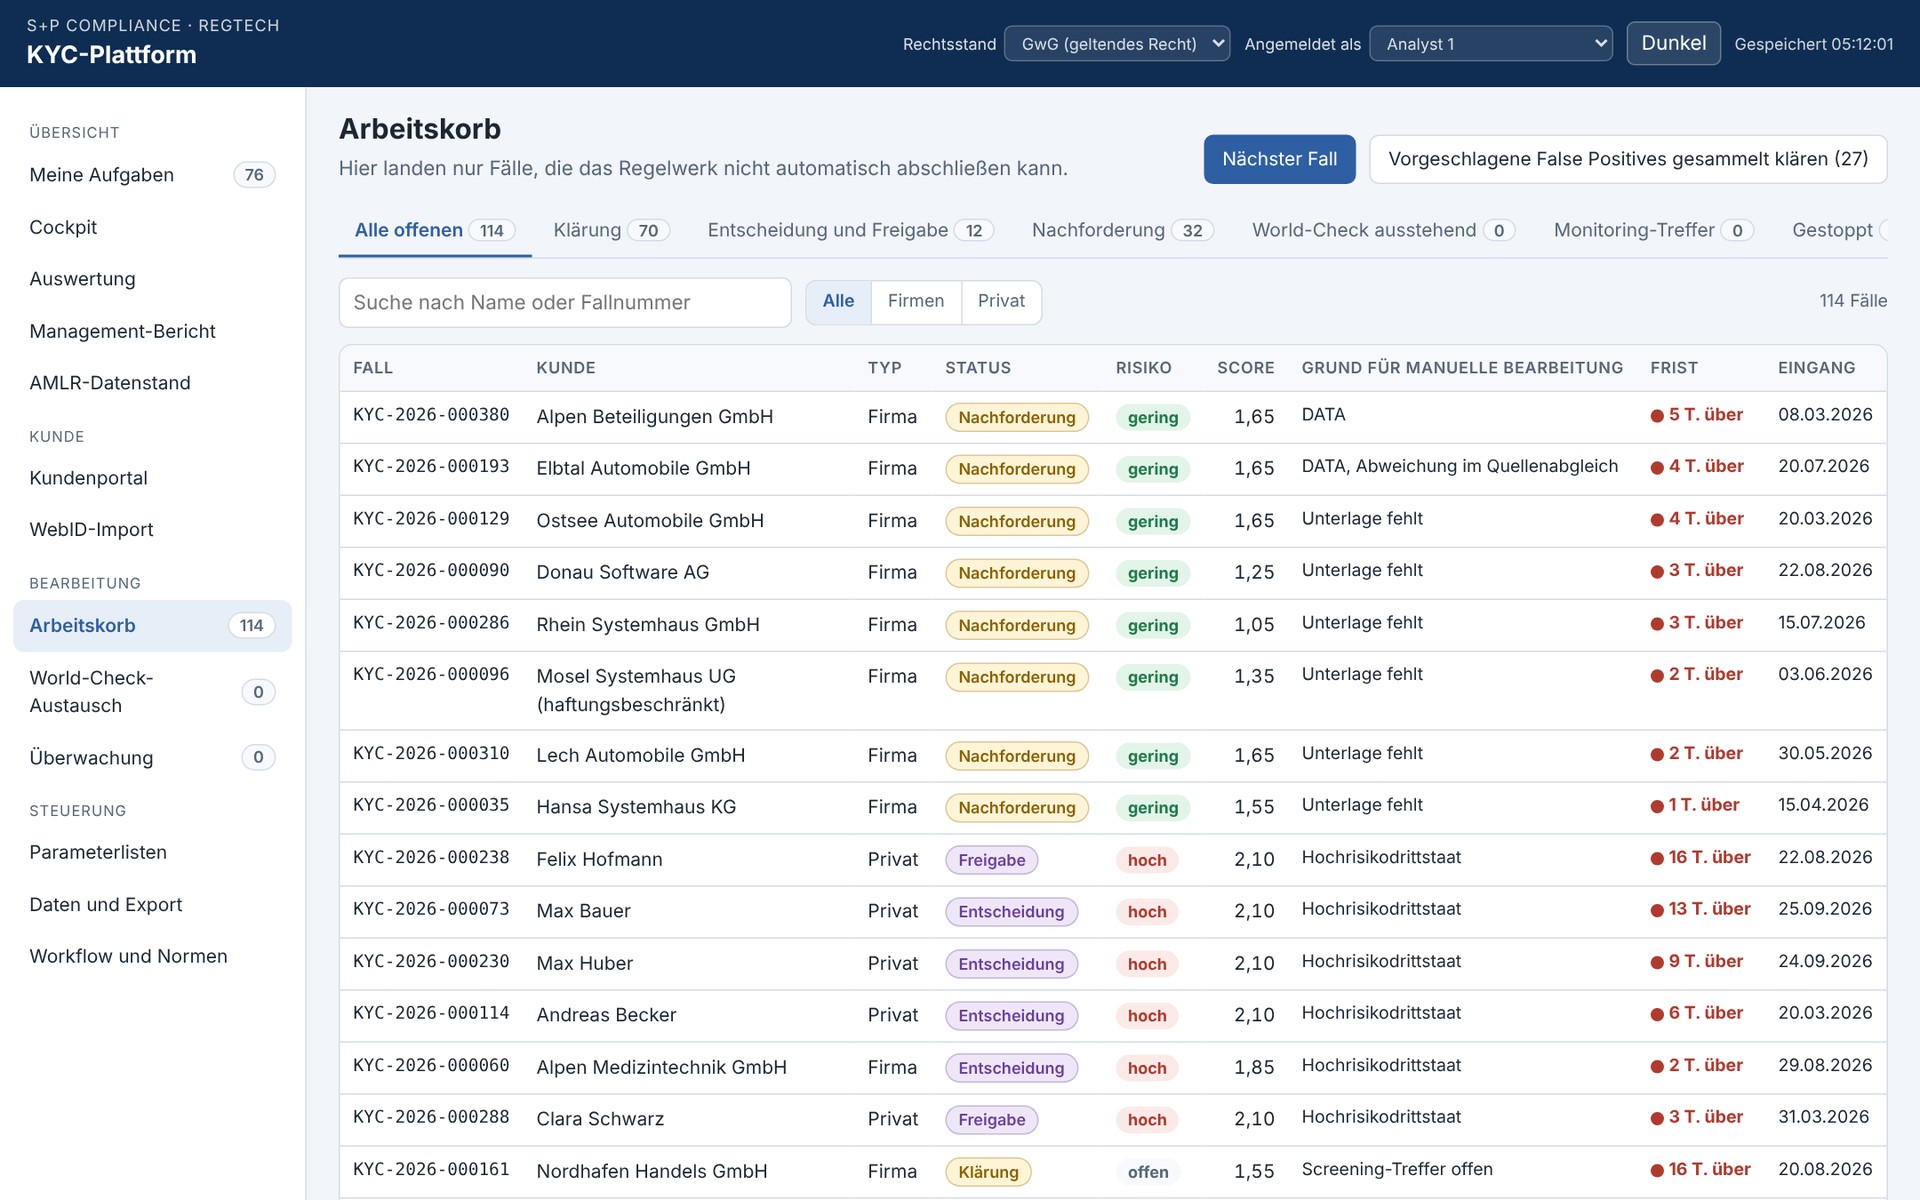 Vergrößern
KYC-Plattform
Offene Fälle mit Status, Risiko, Score, Frist und Grund für die manuelle Bearbeitung.
Prototyp · fiktive Beispieldaten
Ansicht vergrößern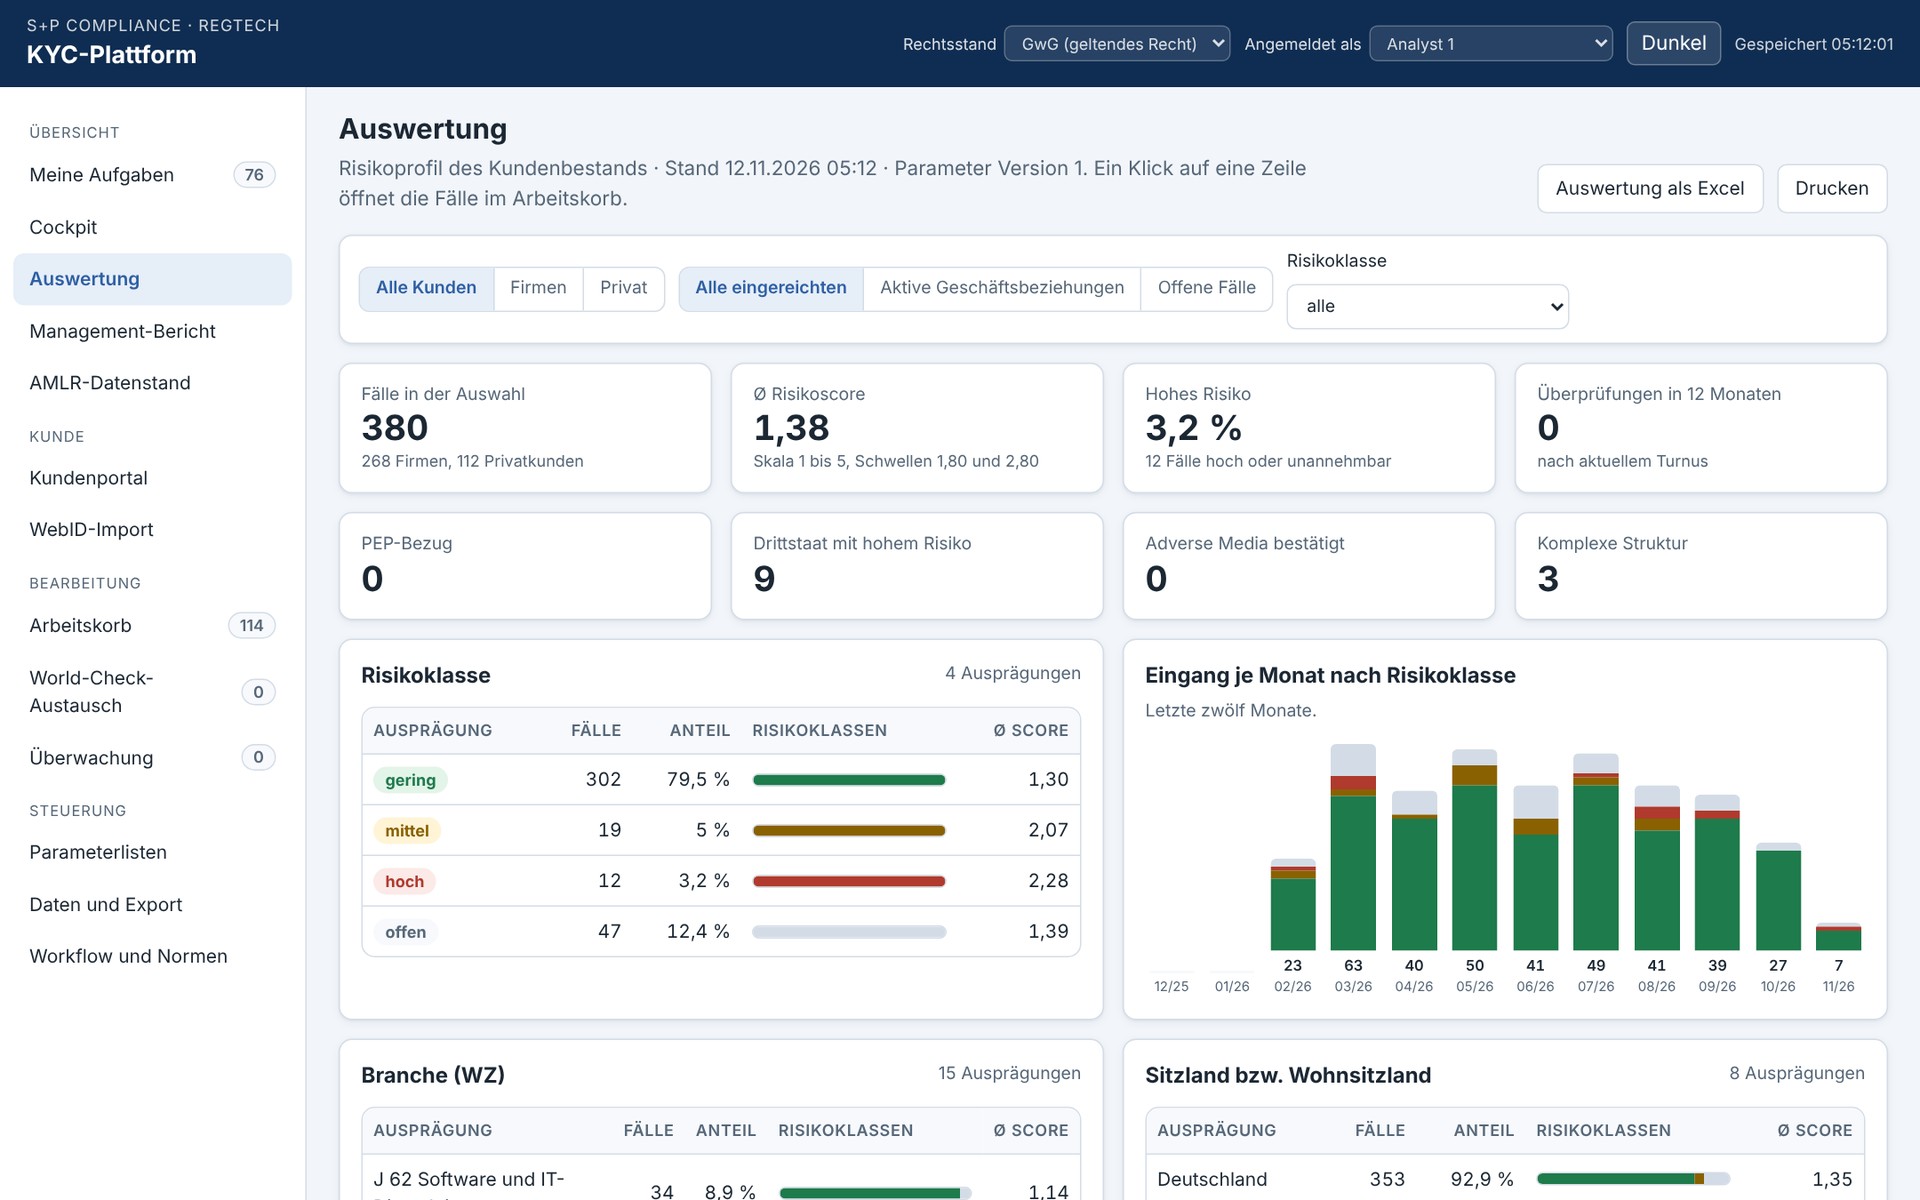 Vergrößern
KYC-Plattform
Risikoprofil des Kundenbestands nach Risikoklasse, Eingang und Merkmalen.
Prototyp · fiktive Beispieldaten
Ansicht vergrößernDie Ansichten zeigen den Prototyp. WebID und LSEG World-Check werden darin simuliert, alle Personen, Firmen und Treffer sind fiktiv. Sie sind keine Zusage eines bestimmten Funktionsumfangs.
Der Kunde erhält eine Einladung und füllt das Onboarding-Formular im Portal oder offline aus. Unterlagen werden hochgeladen.
Identifizierung über WebID, Register- und Quellenabgleich, Screening und Rating laufen automatisch.
Unauffällige Fälle schließt das Regelwerk ab. Treffer, Abweichungen, hohe Risiken und PEP-Fälle klärt ein Mensch.
Nach der Annahme folgen die laufende Überwachung nach Risikoklasse und das Prüfprotokoll.
Die Ansicht Workflow und Normen zeigt alle elf Prüfschritte mit den Rechtsgrundlagen nach GwG und AMLR. Einrichtung und Einführung vereinbaren wir im Angebot.
Alle anderen Fälle landen im Arbeitskorb und werden von Menschen bearbeitet.
Nach der Konzeption der Plattform ist die automatische Annahme keine den Kunden beeinträchtigende Entscheidung im Sinne von Art. 22 DSGVO.
In der Live-Demo zeigen wir, wie sich Regelwerk, Parameterlisten und Rollen an Ihre Risikoanalyse anpassen lassen.
S+P Compliance bereitet vor und dokumentiert, das Institut entscheidet. Wird die Bearbeitung ausgelagert, wird die Ausführung verlagert, nicht die Verantwortung. Die Plattform gibt keine Garantie für Haftungsfreiheit oder beanstandungsfreie Prüfungen.
Warum eine Plattform
Jeder Kunde durchläuft denselben Ablauf: Angaben, Identifizierung, Quellenabgleich, Screening, Rating. Das macht Entscheidungen vergleichbar und erklärbar.
Unauffällige Fälle schließt das Regelwerk ab. Analysten bearbeiten nur Treffer, Abweichungen und hohe Risiken.
Jeder Schritt wird mit Zeit, Person und Inhalt im Prüfprotokoll festgehalten. Das Rating speichert die verwendete Parameterversion.
Kundenangaben, Ausweisdaten, Registerauszüge und Strukturen liegen getrennt vor. Abweichungen fallen oft erst spät auf. Der Quellenabgleich prüft jede Angabe gegen die unabhängige Quelle.
Screening-Treffer müssen geklärt und begründet werden. Ohne einheitliche Begründung sind Entscheidungen schwer nachzuvollziehen. Textbausteine und Protokoll halten die Klärung fest.
Wird die Risikoklasse uneinheitlich bestimmt, ist sie im Nachhinein schwer belegbar. Das Rating nutzt K.-o.-Kriterien und gewichtete Faktoren aus versionierten Listen.
Fehlen Angaben, müssen Kunden nachliefern. Offene Fristen entscheiden, welcher Fall zuerst bearbeitet wird. Meine Aufgaben und Arbeitskorb sortieren nach Priorität.
Die AMLR verlangt einen größeren Datenumfang je Kunde. Wer nur das heutige Recht erhebt, muss später nacherheben. Der AMLR-Datenstand zeigt je Kunde, was fehlt.
Nach der Annahme beginnt die laufende Überwachung. Der Turnus der Überprüfung hängt von der Risikoklasse ab. Die Überwachung zeigt fällige Überprüfungen und neue Treffer.
Diese Fragen helfen bei der Vorbereitung einer Tool-Auswahl:
Die Fragen dienen der Orientierung. Sie sind weder ein Branchenbenchmark noch eine Beurteilung Ihrer KYC-Organisation.
Der Funktionsumfang wird je Anwendung im Angebot festgelegt. Nicht jeder Bereich ist automatisch Teil des vereinbarten Umfangs.
Funktionsbereich
Neukunden erfassen ihre Angaben in einem Formular, das auch offline genutzt werden kann.
Ergebnis: je Kunde ein Fall, der automatisch in die Prüfung läuft.
Funktionsbereich
Alle Prüfschritte eines Kunden in einer Akte mit Reitern und Prüfprotokoll.
Ergebnis: eine Fallakte je Kunde mit lückenlosem Prüfprotokoll.
Abgrenzung: Treffer werden nie automatisch geschlossen. Ob eine Sanktionssperre greift, ob eine Verdachtsmeldung nach § 43 GwG abgegeben wird und ob eine Unstimmigkeitsmeldung zum Transparenzregister (§ 23a GwG) erforderlich ist, entscheidet und verantwortet das Institut.
Funktionsbereich
Die Risikoklasse entsteht in zwei Stufen aus K.-o.-Kriterien und gewichteten Faktoren.
Ergebnis: ein Rating, das die verwendete Parameterversion mitführt.
Abgrenzung: Die Parameterlisten enthalten Beispielwerte. Fachliche Abnahme, Abstimmung mit der Risikoanalyse nach § 5 GwG und die Freigabe von Szenarien und Schwellenwerten liegen beim Institut.
Funktionsbereich
Fälle, die das Regelwerk nicht abschließt, werden nach Priorität und Frist bereitgestellt.
Ergebnis: eine priorisierte Warteschlange statt einer Fallliste.
Funktionsbereich
Zeigen, welche Angaben nach GwG und AMLR vorliegen, und Kennzahlen für die Berichterstattung bereitstellen.
Ergebnis: ein Datenstand je Kunde und Kennzahlen für Bericht und Steuerung.
Abgrenzung: Der Datenumfang nach AMLR beruht auf einem Entwurf der AMLA, den die Kommission noch nicht erlassen hat. Bis zum 09.07.2027 gilt das GwG.
Funktionsbereich
Bestandskunden laufend beobachten und den Bearbeitungsstand prüfungsfähig dokumentieren.
Ergebnis: ein überwachter Kundenbestand mit nachvollziehbarem Protokoll.
Aufgaben, Kundenportal, AMLR-Datenstand, Management-Bericht, Überwachung und Workflow. Ein Klick öffnet die Vollansicht.
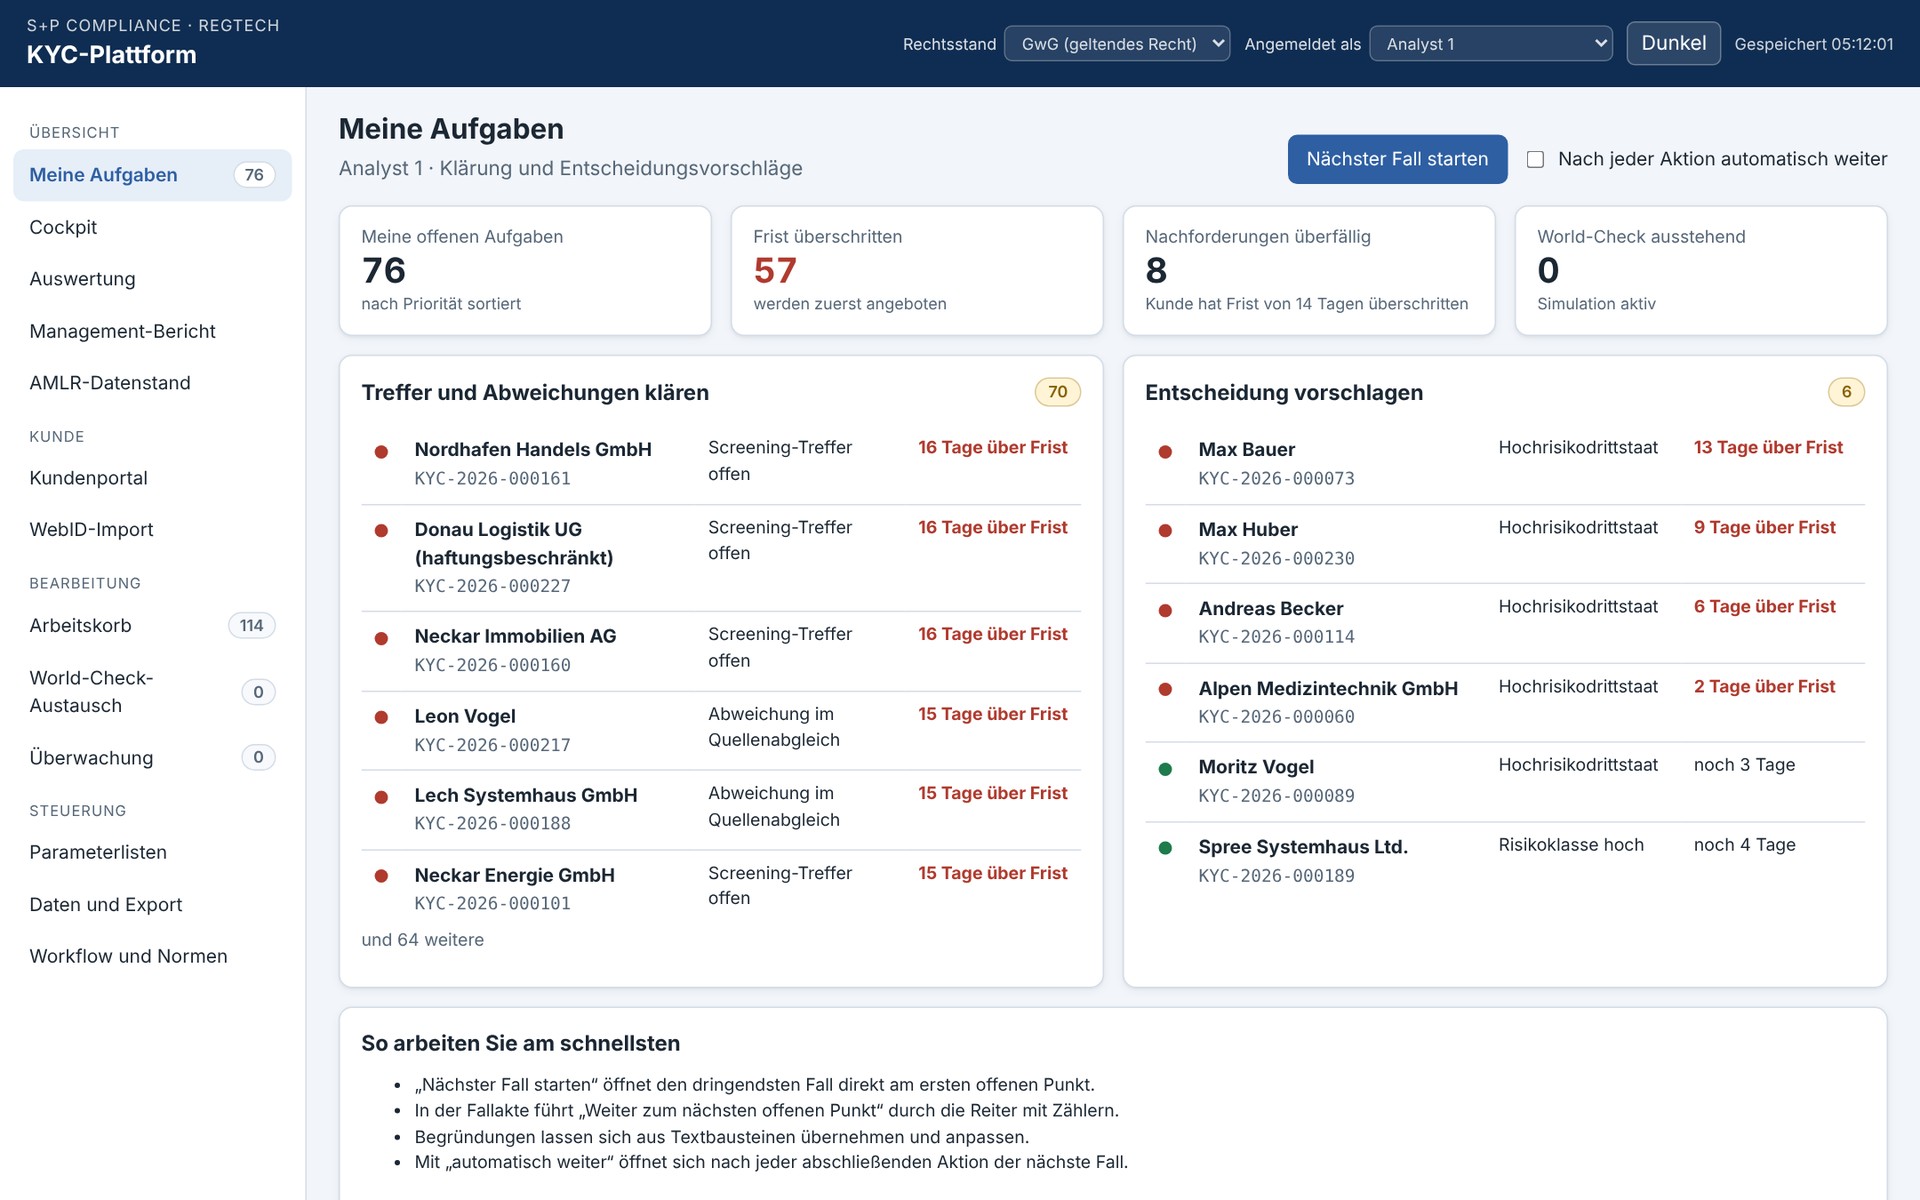 Vergrößern
KYC-Plattform
Offene Aufgaben nach Priorität, Frist und Art der Klärung.
Prototyp · fiktive Beispieldaten
Ansicht vergrößern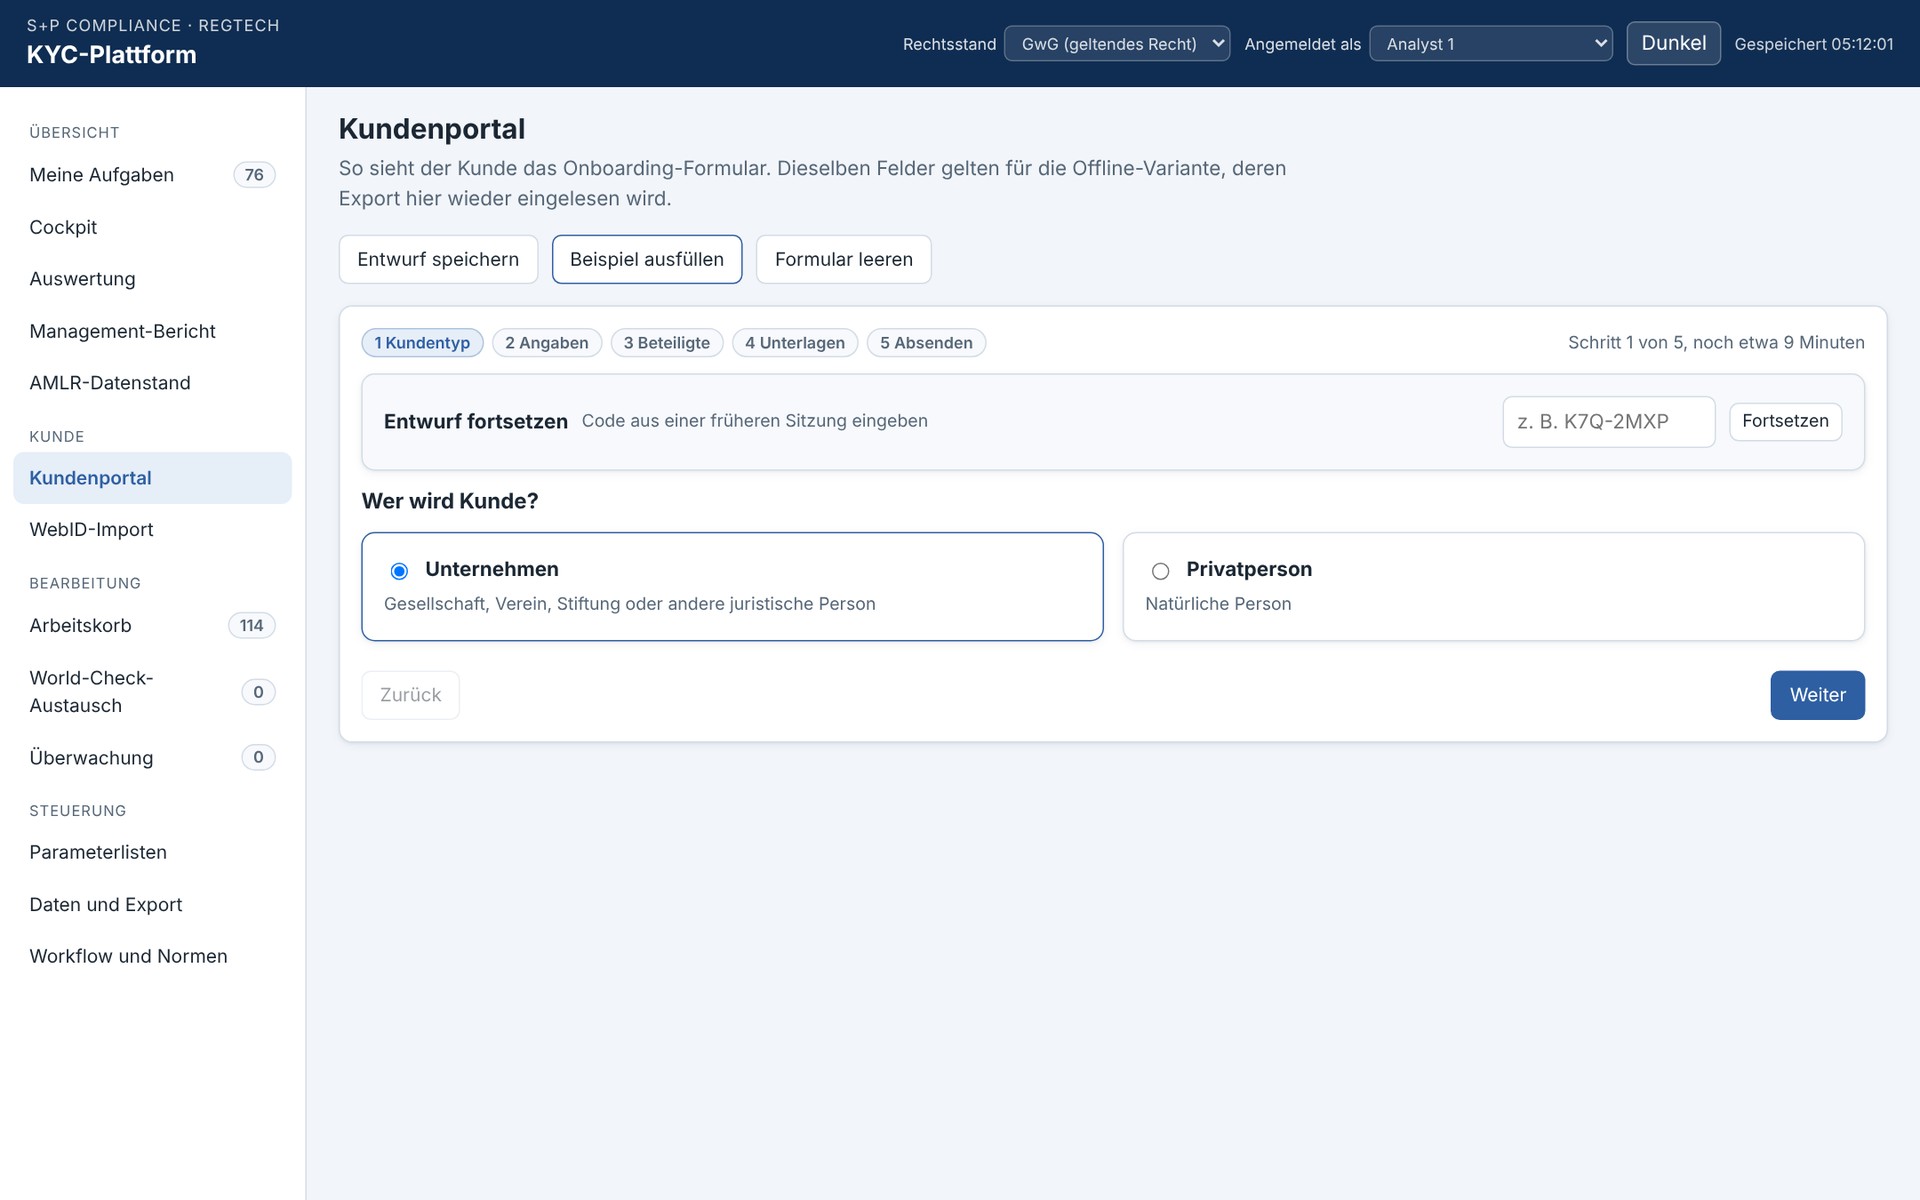 Vergrößern
KYC-Plattform
Das Onboarding-Formular, wie der Kunde es sieht, in fünf Schritten.
Prototyp · fiktive Beispieldaten
Ansicht vergrößern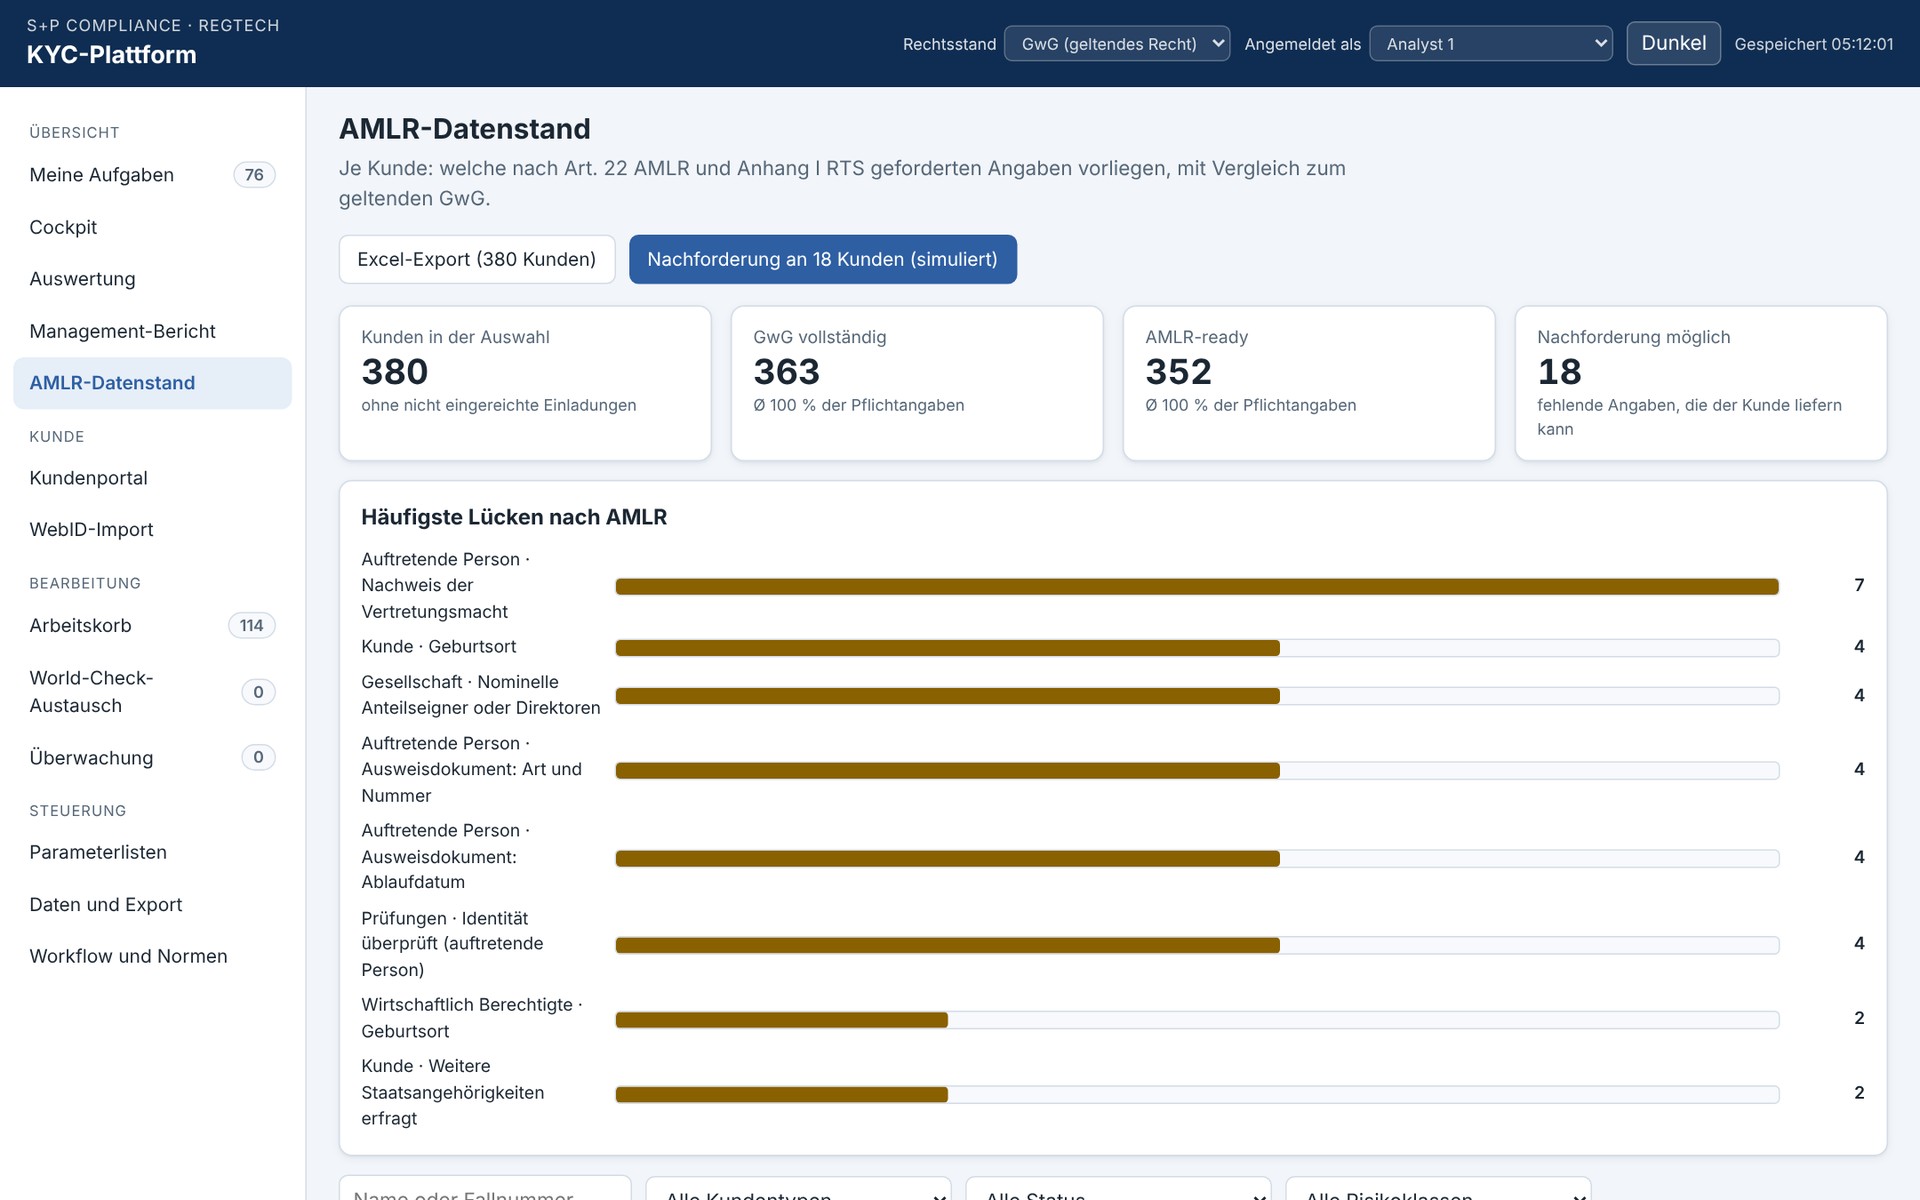 Vergrößern
KYC-Plattform
Vorhandene Pflichtangaben je Kunde nach GwG und AMLR, mit den häufigsten Lücken.
Prototyp · fiktive Beispieldaten
Ansicht vergrößern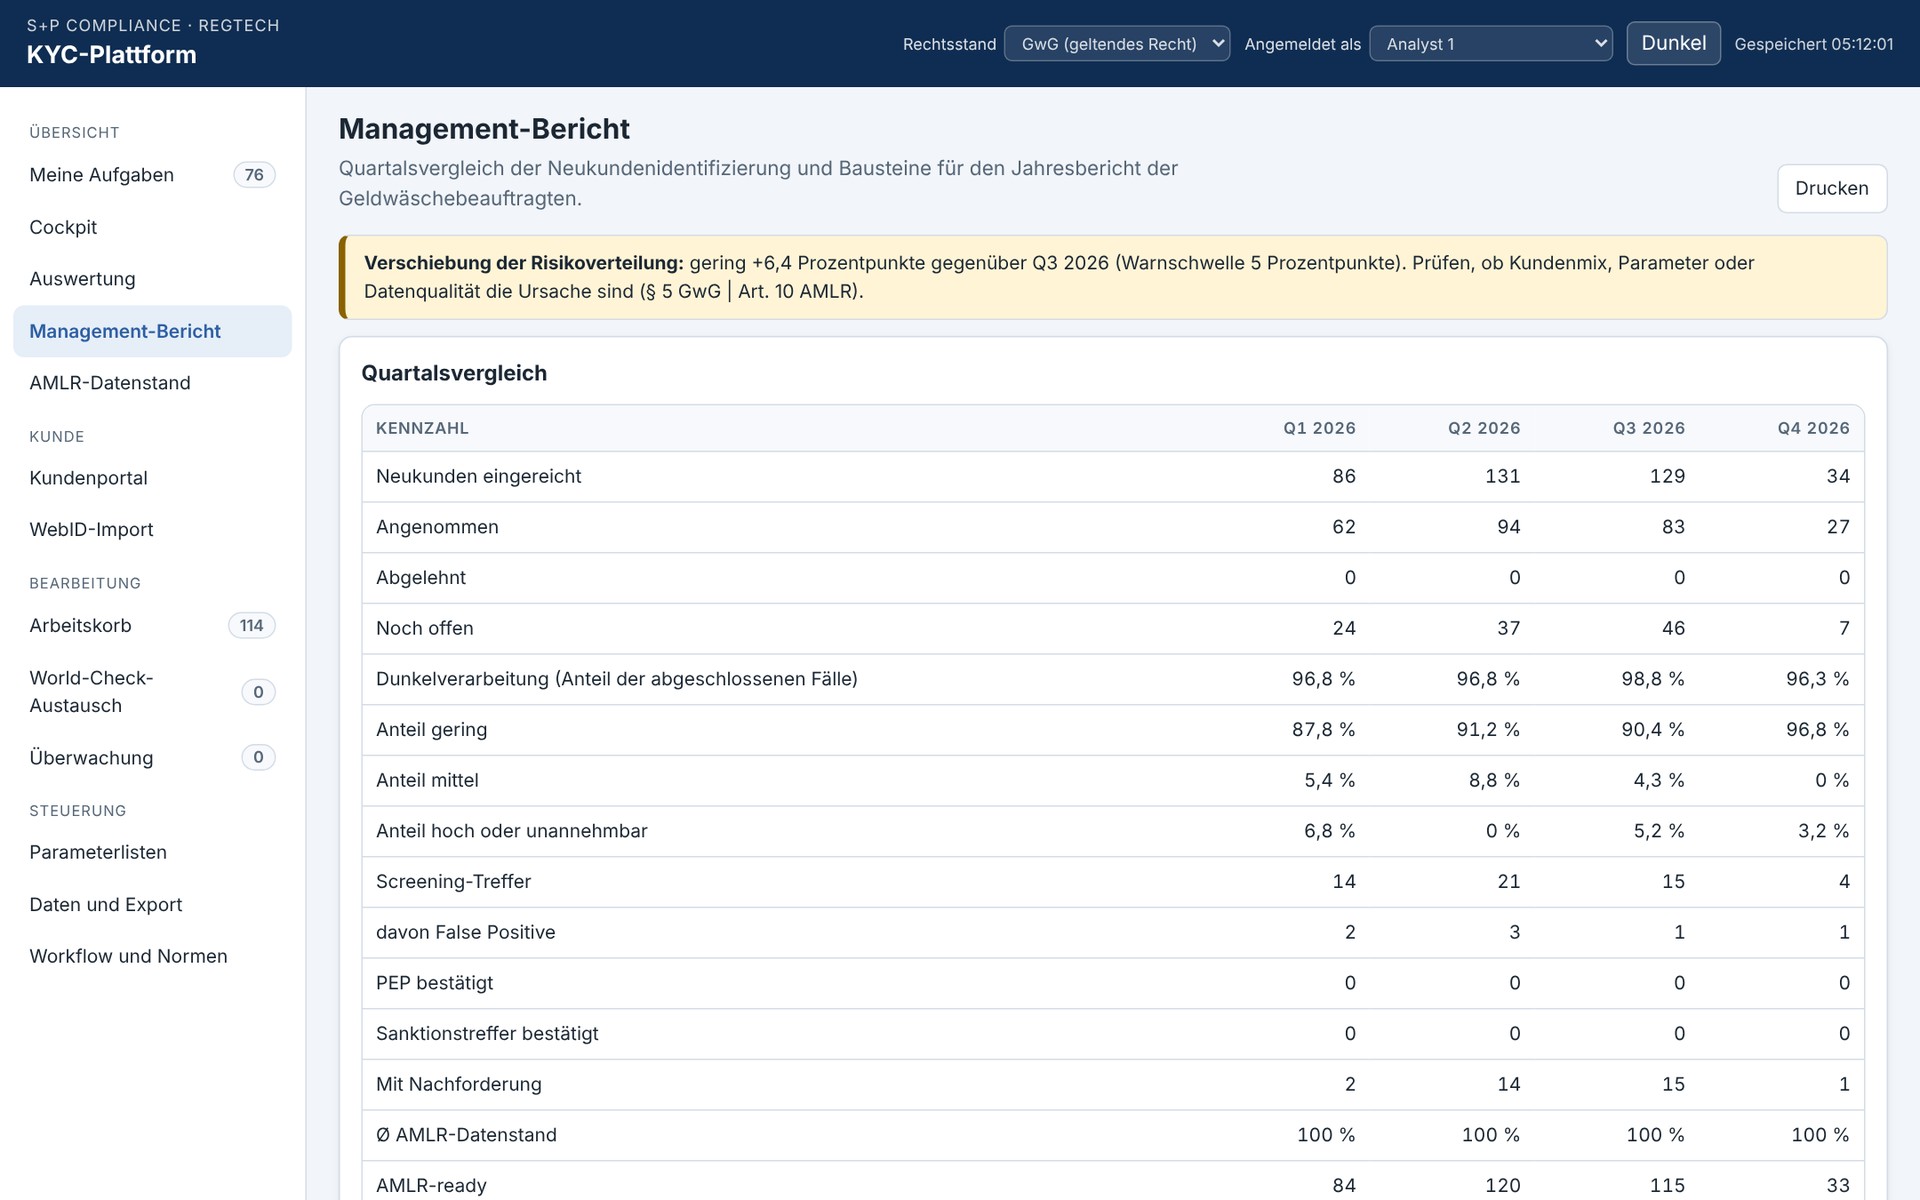 Vergrößern
KYC-Plattform
Quartalsvergleich der Neukundenidentifizierung für den Bericht der Geldwäschebeauftragten.
Prototyp · fiktive Beispieldaten
Ansicht vergrößern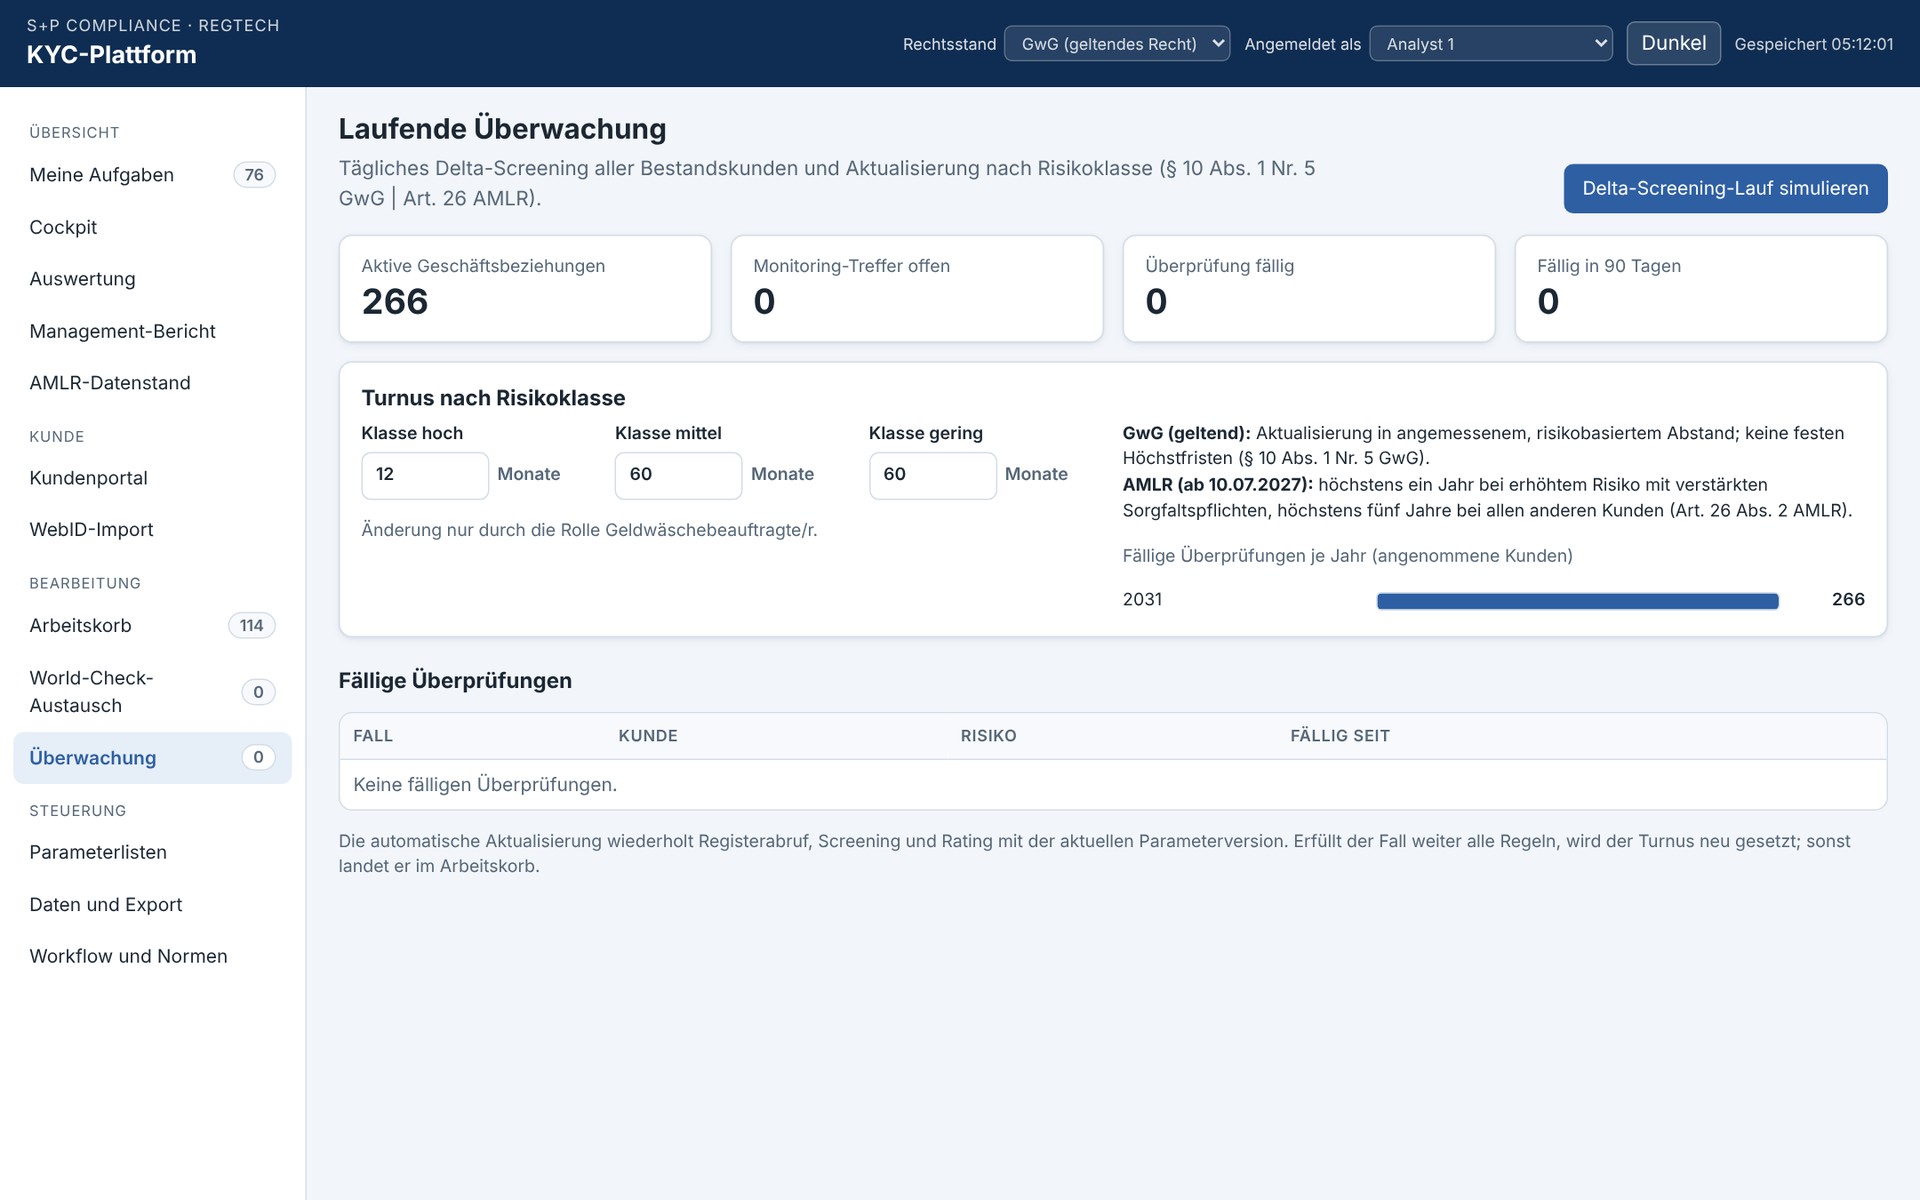 Vergrößern
KYC-Plattform
Laufende Überwachung mit Turnus nach Risikoklasse und fälligen Überprüfungen.
Prototyp · fiktive Beispieldaten
Ansicht vergrößern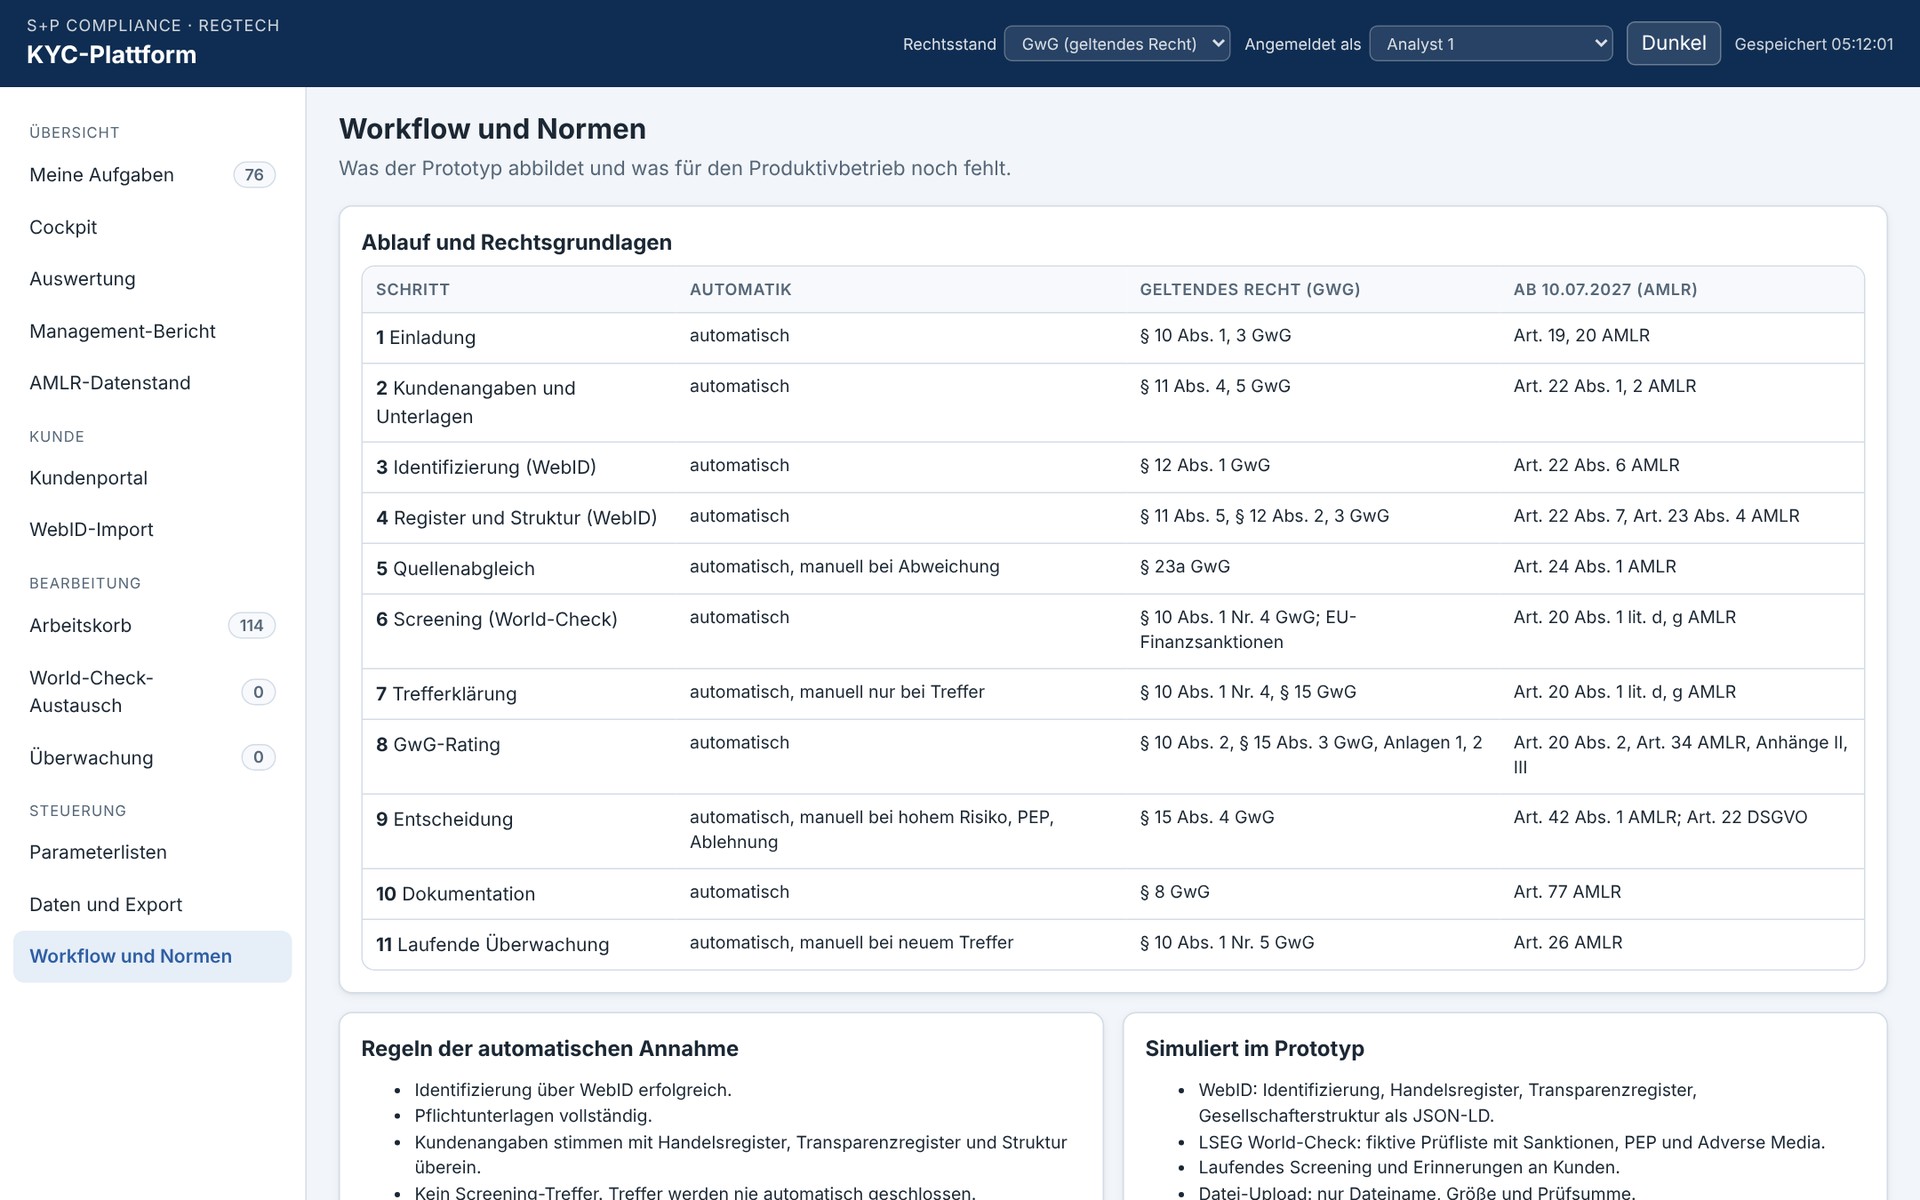 Vergrößern
KYC-Plattform
Ablauf in elf Schritten mit Rechtsgrundlagen nach GwG und AMLR.
Prototyp · fiktive Beispieldaten
Ansicht vergrößernDer Prototyp dient der Abnahme von Ablauf, Regeln und Oberflächen vor der technischen Umsetzung. Was für den Produktivbetrieb noch erforderlich ist, legen wir offen.
Stand heute
Ablauf, Regeln, Rating, Fallakte, Auswertungen und Rollenwahl sind abgebildet. WebID, LSEG World-Check, Erinnerungen an Kunden und das laufende Screening werden simuliert. Daten bleiben im Browser.
Erforderlich
Server mit Datenbank, Anmeldung mit Zwei-Faktor-Authentifizierung und Rollenrechten, Anbindung von WebID und World-Check über das Backend sowie ein Dokumentenarchiv mit Aufbewahrungsfristen.
Abnahme
Auftragsverarbeitungsverträge, Datenschutz-Folgenabschätzung, Auslagerungs- und IKT-Drittparteienprüfung sowie fachliche Abnahme der Parameterlisten durch den Geldwäschebeauftragten.
Die Plattform bildet sieben Rollen ab: Analyst 1, Analyst 2, Freigeber, Geldwäschebeauftragte/r, Führungsebene, Prüfer mit Leserechten und Auftraggeber (Institut). Wer welche Rolle übernimmt, vereinbaren wir im Angebot.
Gesondert zu vereinbaren sind Einrichtung, Anbindung von WebID und World-Check, Parametrierung, Archiv, Schnittstellen und Betrieb. Bei einer Auslagerung wird die Ausführung verlagert, nicht die Verantwortung.
| Thema | S+P Compliance | Institut |
|---|---|---|
| Regelwerk und Parameter | Ausgangsparameter als Beispielwerte, Versionierung und Neubewertung offener Fälle | Fachliche Abnahme der Listen, Abstimmung mit der Risikoanalyse nach § 5 GwG, Freigabe des Regelwerks der automatischen Annahme |
| Prüfung und Klärung | Plattform mit automatischer Prüfung, Fallakte und Textbausteinen | Klärung von Treffern und Abweichungen, soweit nicht anders vereinbart |
| Entscheidung | Entscheidungsvorschlag und Vier-Augen-Freigabe im Ablauf | Annahme und Ablehnung; bei PEP und Drittstaaten mit hohem Risiko Zustimmung der Führungsebene; Sanktionssperre, Verdachtsmeldung nach § 43 GwG, Unstimmigkeitsmeldung nach § 23a GwG |
| Betrieb und Nachweis | Prüfprotokoll, Exporte und Prüferansicht | Archiv und Aufbewahrung nach § 8 GwG, Auftragsverarbeitung, Datenschutz-Folgenabschätzung, Prüfung der Auslagerung |
Im Beratungsgespräch klären wir, was beim Institut bleibt und welche Leistungen Sie gesondert vereinbaren.
Prüfung
Jede Kundenangabe gegen die unabhängige Quelle prüfen. Abweichungen stoppen die Automatik.
Rating
K.-o.-Kriterien und gewichtete Faktoren mit der Parameterversion nachvollziehbar speichern.
Arbeitskorb
Nur Treffer, Abweichungen und hohe Risiken landen beim Menschen.
AMLR
Je Kunde zeigen, welche Angaben nach AMLR fehlen, und Nachforderungen vorbereiten.
Nachweis
Jeden Schritt mit Zeit, Person und Inhalt festhalten und den Fallbericht herunterladen.
Prüfer
Schreibgeschützte Prüferansicht und Excel-Export für Prüfer und Management.
Illustratives Beispiel · fiktiver Fall
Ein Privatkunde reicht über das Portal seine Angaben ein. Sein Wohnsitz liegt in einem Drittstaat mit hohem Risiko. Die Plattform prüft automatisch und gibt den Fall an einen Menschen.
Das Beispiel illustriert einen möglichen Ablauf mit fiktiven Daten. Es ist kein realer Kundenfall.
Die Plattform richtet sich an Institute und Unternehmen, die Kunden nach dem GwG onboarden und überwachen.
Der KYC-Desk ist Teil des Compliance Cockpits und ergänzt weitere Leistungen von S+P Compliance.
Cockpit
Die Register und Anwendungen des S+P Compliance Cockpits im Überblick.
Operations
Operative Unterstützung bei kundenbezogenen Sorgfaltsprozessen.
Operations
Bestandskunden nachbearbeiten und Lücken in der KYC-Akte schließen.
Operations
Operative AML-Leistungen von S+P Compliance.
Operations
Operative Leistungen rund um Screening, getrennt von der Plattform.
AMLR
Vorbereitung auf die Anforderungen der Verordnung (EU) 2024/1624.
Auslagerung
Die Funktion des Geldwäschebeauftragten als ausgelagerte Leistung.
RegTech
Alle RegTech-Tools von S+P Compliance für Compliance, Risiko und Unternehmensführung.
Die vorgestellte Fassung ist ein Prototyp zur Abnahme von Ablauf, Regeln und Oberflächen. WebID und LSEG World-Check werden darin simuliert, alle Daten sind fiktiv. Für den Produktivbetrieb sind unter anderem Server, Anmeldung mit Zwei-Faktor-Authentifizierung, Anbindungen und ein Archiv erforderlich. Den Einführungsweg klären wir in der Demo.
Das beauftragende Institut. Es gibt das Regelwerk der automatischen Annahme frei. Ablehnungen, PEP-Fälle und hohe Risiken entscheidet immer ein Mensch, bei PEP und Drittstaaten mit hohem Risiko zusätzlich die Führungsebene. S+P Compliance bereitet vor und dokumentiert, das Institut entscheidet: auch über eine Verdachtsmeldung nach § 43 GwG, die Anwendung einer Sanktionssperre, eine Unstimmigkeitsmeldung zum Transparenzregister nach § 23a GwG sowie die Freigabe von Szenarien und Schwellenwerten. Bei einer Auslagerung wird die Ausführung verlagert, nicht die Verantwortung. Rechtsstand: November 2026.
Nur wenn alle Regeln erfüllt sind: Identifizierung über WebID erfolgreich, Pflichtunterlagen vollständig, Angaben stimmen mit den Quellen überein, kein Screening-Treffer, keine K.-o.-Kriterien und eine für die Automatik freigegebene Risikoklasse. Zusätzlich erfolgt eine Stichprobe zur Qualitätssicherung.
Beides. Der Rechtsstand lässt sich zwischen dem geltenden GwG und der AMLR ab 10.07.2027 umschalten. Der AMLR-Datenumfang beruht auf einem Entwurf der AMLA, den die Kommission noch nicht erlassen hat. Ob und wie Sie ihn schon jetzt erheben, entscheidet das Institut.
Nein. Treffer aus dem Screening gegen Sanktionen, PEP und Adverse Media werden nie automatisch geschlossen. Ein Mensch klärt sie und begründet das Ergebnis, bei Bedarf mit Textbausteinen. Eine Sanktionssperre und eine Verdachtsmeldung nach § 43 GwG entscheidet das Institut.
Im Prototyp ausschließlich im Browser; die Sicherung erfolgt als Datei. Für den Produktivbetrieb sind ein Server mit Datenbank und ein Dokumentenarchiv mit Aufbewahrungsfristen vorgesehen. Auftragsverarbeitung, Datenschutz-Folgenabschätzung und Prüfung der Auslagerung werden im Vorfeld vertraglich geregelt.
Wir zeigen Ihnen die Plattform in einer persönlichen Live-Demo und klären, welche Regeln, Parameter und Rollen zu Ihrem Haus passen.